
Toca hora de un informe que viene siendo diferencial para Prensario en MEXCA año a año: la competencia en Centroamérica. Sigue siendo un territorio testigo de la disputa y expansión de las principales operadoras supranacionales, cómo destacamos en https://digitaltv.prensariozone.com. La infraestructura y la convergencia de servicios marcan el ritmo del crecimiento y, en este escenario, los más grandes operadores de USA, México y otros países como Tigo | Millicom, Claro, Liberty Latin America —Cable & Wireless—y Altice en Rep. Dominicanarefuerzan su avance y la eficiencia operativa.
Inversiones de los grandes operadores
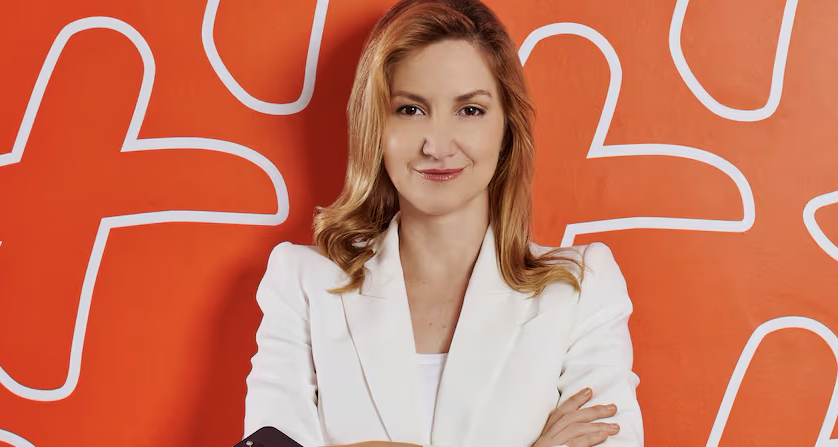
En cuanto a los players, que destacamos uno por uno en prensariozone, Liberty LatinAmerica (LLA) apostó en 2025 por la expansión orgánica y la convergencia fijo-móvil, sumando casi 60.000 nuevos clientes en Centroamérica y el Caribe, con Costa Rica y Panamá como principales motores de crecimiento. Cable & Wireless Panamá, bajo el mando de Rocío Lorenzo, avanza en migración a fibra óptica y fue pionero en lanzar 5G, con un fuerte enfoque social alineado con el Pacto Global de la ONU.

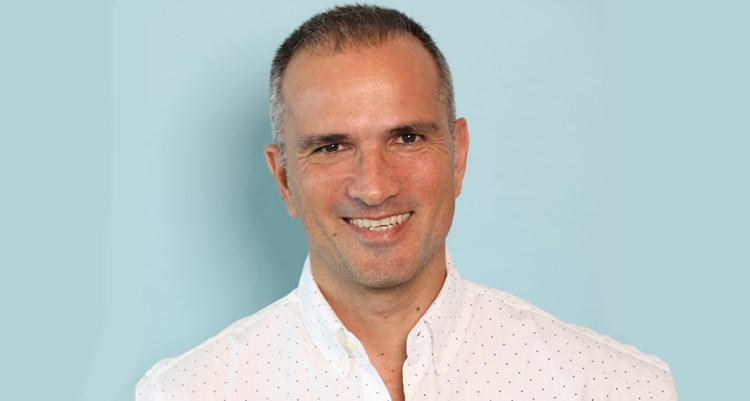
Tigo Centroamérica, parte de Millicom, mantiene su liderazgo con una estrategia de escala y eficiencia, invirtiendo más de US$ 1.000 millones y logrando un margen EBITDA récord en Panamá. Su CEO, Marcelo Benítez, destaca la inteligencia artificial para fortalecer redes.
Claro, de América Móvil, consolida su posición regional con innovación y compromiso ambiental. En 2024 sumó 146.000 nuevos usuarios móviles y 107.000 accesos fijos en la región, y recibió varios reconocimientos por calidad y sostenibilidad. Altice, en República Dominicana, continúa la expansión de fibra y 5G con énfasis en acceso asequible y planes personalizados, promoviendo competencia saludable y crecimiento centrado en el usuario.

¿Redes compartidas con ISPs para seguir creciendo?
Sin embargo, considerando el total de la sub-región, el desarrollo de infraestructura enfrenta aún importantes desafíos estructurales. Según la ASEP de Panamá y diversos informes de PwC, GSMA y EY, la región avanza hacia un modelo más colaborativo, donde el uso eficiente de las redes, la actualización normativa y la reducción de la brecha digital exigen sinergia entre gobiernos, reguladores, telcos y nuevos actores. En este contexto, las redes compartidas comienzan a consolidarse como una solución estratégica para acelerar el despliegue de FTTH y llevar conectividad a zonas de baja rentabilidad para los operadores tradicionales.

Este modelo —basado en compartir infraestructura entre múltiples operadores— representa una vía efectiva para expandir cobertura, especialmente en países como Panamá, donde la cobertura de FTTH ya ronda el 90% de casas pasadas anteriormente pero la penetración aún no supera el 20%.En este, empresas como Ufinet —con más de 100.000 km de fibra desplegados—, FibraNet, IENTC, Optical Networks, Ubiquity y Altán Panamá ya operan bajo este enfoque, ofreciendo conectividad mayorista o redes listas para usar, y cada vez tienen mayor relevancia. Este ecosistema complementa los despliegues de los gigantes como Tigo, LLA y Claro, que avanzan con estrategias propias, pero que podrían estudiar modelos híbridos para acelerar su expansión en áreas desatendidas.
Share de TV Paga: Tigo y Claro, 70% del mercado
Según datos de Dataxis, en el segmento de TV paga en Centroamérica, el liderazgo lo tiene Millicom con 1.25 millones de suscriptores, lo que representa el 40.52% del mercado. Le sigue Claro de América Móvil con 1.01 millones (32.57%) y Liberty LatinAmerica en tercer lugar con 359 mil suscriptores (11.57%). Más abajo se ubican Grupo Continental con 131 mil (4.21%), Telecable Costa Rica con 99 mil (3.18%), Grupo ICE con 93 mil (2.98%), y Televisa Group desde México con 82 mil (2.63%). Otras participaciones menores incluyen Coopelesca con 13 mil (0.43%), Mayavisión con 9 mil (0.30%), Luminet y BelizeTelemedia con 8 mil cada uno (0.26%), Grupo IBW y Cable Satélite Honduras con 7 mil (0.21%), y luego Coopesantos con 6 mil (0.19%). También figuran Cooperativa de Guanacaste (4 mil; 0.14%), Transdatelcom y Vocex (2 mil cada uno; 0.07%) y Salnet con 1 mil (0.02%). Finalmente, el grupo clasificado como “Otros” concentra 6 mil suscriptores, equivalentes al 0.19% del total.
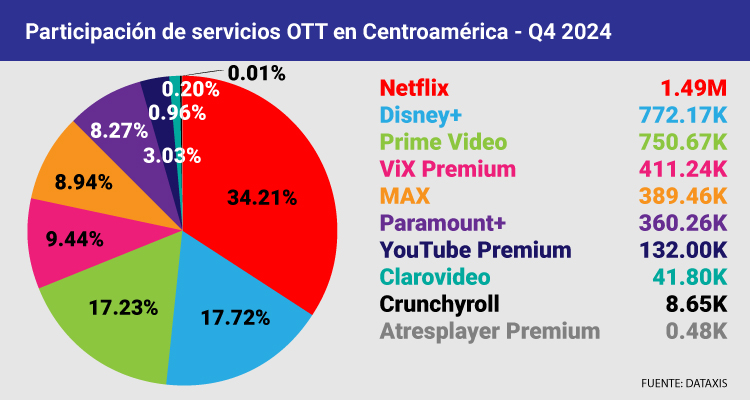
Netflix, Disney+ y Prime dominan en OTT
En cuanto a servicios OTT, Netflix domina el mercado con 1.49 millones de usuarios, lo que representa el 34.21% del total según Dataxis. En segundo lugar se ubica Disney+ con 772 mil usuarios (17.72%), seguido muy de cerca por Prime Video con 750 mil (17.23%). Luego aparecen ViX Premium con 411 mil usuarios (9.44%), MAX con 389 mil (8.94%) y Paramount+ con 360 mil (8.27%). Más alejados están YouTube Premium con 132 mil usuarios (3.03%), Clarovideo con 41.8 mil (0.96%), Crunchyroll con 8.6 mil (0.20%) y Atresplayer Premium, que consiguió 480 usuarios (0.01%).
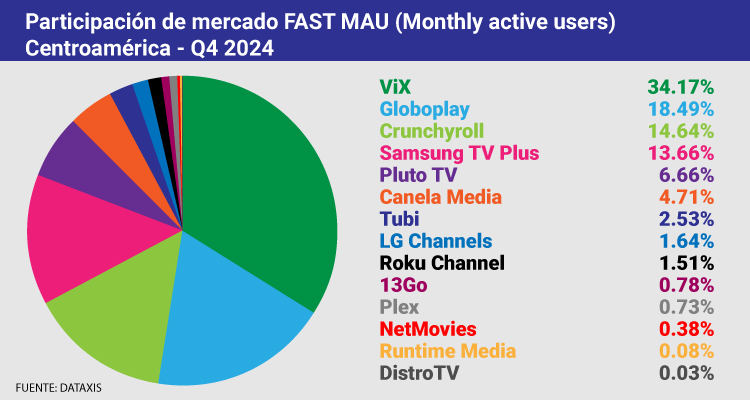
ViX de México y Globoplay de Brasil, en FAST
En el ecosistema FAST (en cuanto a usuarios activos mensuales), el liderazgo lo tiene ViX con una participación del 34.17% en usuarios activos mensuales. Le sigue Globoplay con 18.49%, y en tercer lugar se posiciona Crunchyroll con 14.64%. Samsung TV Plus alcanza el 13.66%, mientras que Pluto TV representa el 6.66% del mercado. Más abajo figuran Canela Media con 4.71%, Tubi con 2.53%, LG Channels con 1.64%, y Roku Channel con 1.51%. Cierran la lista 13Go con 0.78%, Plex con 0.73%, NetMovies con 0.38%, Runtime Media con 0.08%, y DistroTV, con una participación del 0.03%.